

La demanda internacional avanzó 5,3%, mientras la capacidad global disponible bajó 0,1%, según los datos de IATA.
El transporte de mercancías por vía aérea registró un incremento en la demanda total del 4,4% durante el mes de agosto de 2026 en comparación con el mismo periodo del año anterior (+5,3% en operaciones internacionales), según los datos presentados por la Asociación Internacional de Transporte Aéreo (IATA). Por su parte, la capacidad global disponible disminuyó un 0,1% en términos interanuales (+0,1% para vuelos internacionales), dejando el factor de ocupación de la industria en un 46,0% tras subir 2,0 puntos porcentuales.
“La demanda de carga aérea aumentó 4,4 % interanual en agosto, con crecimiento en todas las regiones, incluso con una reducción de la capacidad del 0,1 %. La fuerte demanda y los mayores factores de ocupación ayudaron a las aerolíneas a recuperar parte de los costos excepcionalmente altos del combustible”.
“Los ingresos aumentaron mes a mes, por primera vez, desde abril, mientras que el crecimiento del comercio mundial de mercancías continúa. Ambos son indicadores positivos de cara a la temporada alta de fin de año”, declaró Marie Owens Thomsen, vicepresidenta sénior de Sostenibilidad y economista jefe de la IATA.

El entorno económico mostró señales de respaldo operativo, con un incremento del 6,0% en el comercio mundial durante julio, extendiendo un ciclo positivo de 33 meses seguidos de expansión interanual. No obstante, los precios del combustible para aviones subieron 8,3% en comparación con julio y se ubicaron 79,2% por encima de los valores de un año antes. En el sector manufacturero, el Índice de Gerentes de Compras (PMI) de producción subió a 53,0 (+0,3 puntos) y el de nuevos pedidos de exportación llegó a 51,4 (+1,4 puntos).
A nivel geográfico, las empresas de América del Norte encabezaron los resultados globales con una subida en la demanda del 6,6% y una bajada de capacidad del 2,5%. En la región de América Latina y el Caribe, el volumen transportado progresó 5,1% con un aumento de capacidad del 3,3%. En Asia-Pacífico, el volumen subió 4,3% (con 1,2% más de espacio), mientras que en Europa la demanda avanzó 4,1% frente a un recorte de capacidad del 3,5%.
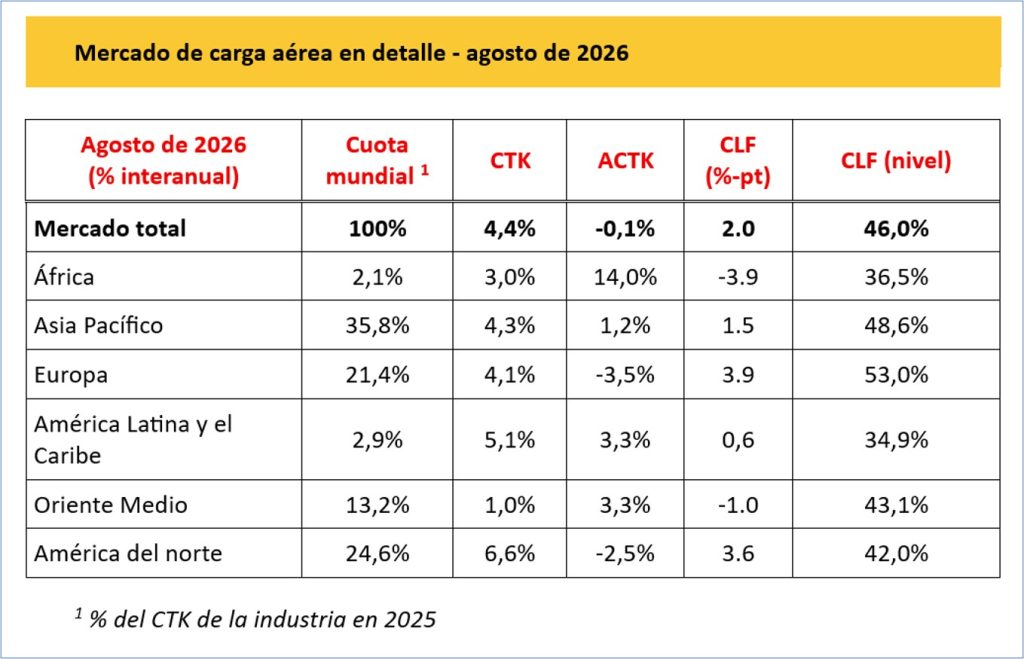
En las áreas restantes, África anotó un incremento en el volumen comercializado del 3,0%, acompañado por un repunte de capacidad del 14,0%. Por otro lado, las compañías de Oriente Medio mostraron el comportamiento más moderado al registrar una variación positiva de apenas el 1,0% en la demanda, junto con una subida del 3,3% en el espacio de carga disponible dentro de sus aeronaves.
El intercambio entre Asia y América del Norte representó el trayecto con el impulso más elevado, al subir 13,2% interanual y acumular siete meses consecutivos en terreno positivo. Igualmente, las conexiones entre Europa y América del Norte mejoraron 4,3% (cuatro meses al alza), las rutas entre Europa y Asia aumentaron 3,1% (42 meses continuos de progreso) y los trayectos internos en Asia progresaron 6,1% (34 meses en trayectoria ascendente).
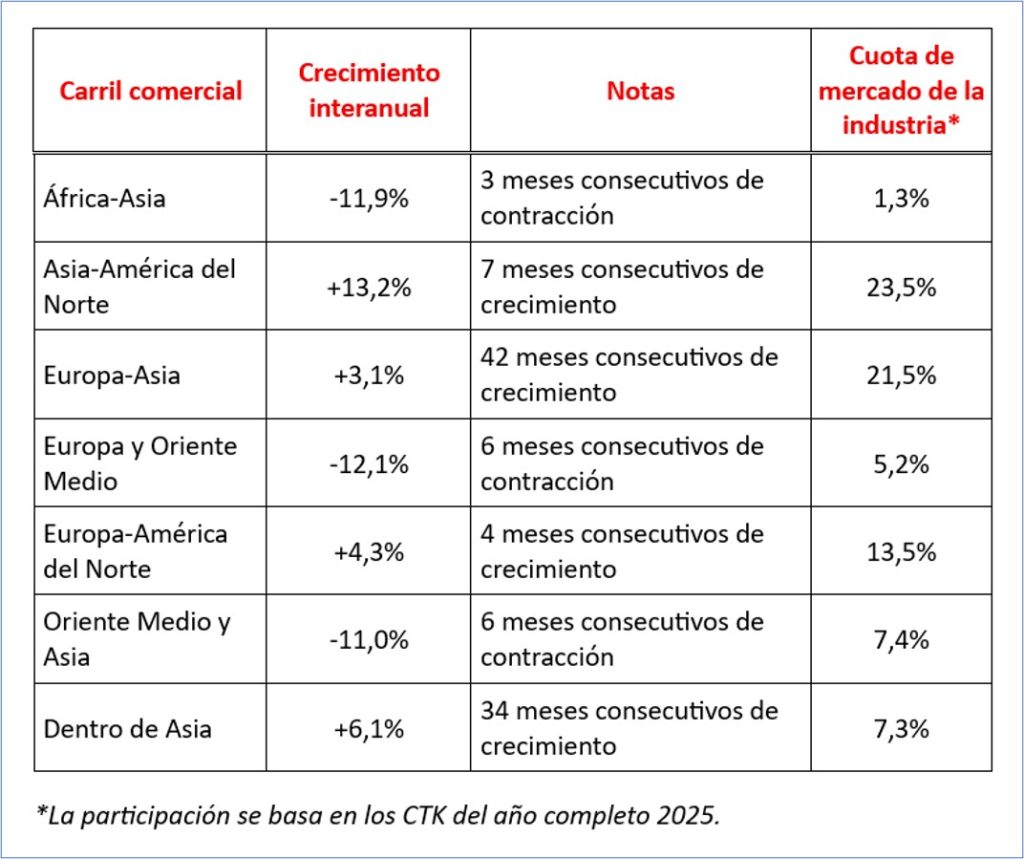
En contraste directo con estas cifras, los corredores comerciales vinculados con el Golfo Pérsico continúan atravesando dificultades como consecuencia de la situación conflictiva en Oriente Medio. Las operaciones entre Europa y Oriente Medio retrocedieron 12,1% interanual, acumulando seis meses seguidos a la baja, mientras que el mercado entre Oriente Medio y Asia descendió 11,0% en el mismo lapso.
Finalmente, las rutas entre África y Asia reflejaron una disminución del 11,9% interanual, completando tres meses consecutivos de contracción. Con la combinación de ingresos al alza desde abril y el dinamismo continuo de las exportaciones globales, la industria aérea de mercancías se encamina hacia los meses de mayor actividad operativa del calendario anual.